IVA sulle commissioni Airbnb in regime forfettario: cosa devi fare
Anche se sei forfettario, le commissioni Airbnb ricevute per la tua attività possono essere soggette a reverse charge. Quando lo sono, prepari il TD17 e versi l’IVA, che non puoi detrarre. Il calcolo parte dalla commissione effettiva nella fattura, non dall’intero incasso della prenotazione.
Qui trovi un esempio numerico e i passaggi per gestire documenti e versamenti.
Indice
- Cosa fare con le commissioni Airbnb
- La norma: reverse charge anche per i forfettari
- Commissione al 15,5%: chi cambia
- Cosa devi fare in concreto: i tre passi
- Come verificare documenti o pagamenti mancanti
- Un esempio numerico
- Come semplificare con l'automazione
- Checklist e FAQ
Cosa fare con le commissioni Airbnb in regime forfettario
Anche in regime forfettario puoi dover versare l'IVA sulle commissioni Airbnb. Il fatto che non applichi IVA sulle tue prestazioni non elimina il reverse charge sui servizi esteri ricevuti per l'attività.
La realtà è più articolata: il regime forfettario ti esclude dall'IVA sui ricavi che generi tu, ma non elimina l’IVA dovuta acquistando servizi da soggetti non residenti in Italia: come appunto Airbnb Ireland UC, il fornitore delle commissioni.
In questo articolo spieghiamo cosa prevede la norma, cosa devi fare in concreto e come organizzare documenti e versamenti.
La norma: reverse charge obbligatorio anche per i forfettari
Il meccanismo si chiama reverse charge (o inversione contabile) ed è disciplinato dall'art. 17, comma 2, del D.P.R. 633/721. In sintesi: quando un soggetto passivo IVA italiano riceve un servizio da un fornitore estero (UE o extra-UE), l'obbligo di dichiarare e versare l'IVA si sposta dal fornitore all'acquirente italiano.
Airbnb Ireland UC ha sede in Irlanda, quindi rientra perfettamente in questo schema. Ogni volta che ti addebita una commissione, stai ricevendo un servizio da un soggetto UE non residente. L'obbligo di reverse charge scatta automaticamente.
E il forfettario? Il regime forfettario non è un'esenzione totale dall'IVA: è un regime semplificato che ti permette di non applicare l'IVA sulle tue prestazioni e di non portare in detrazione l'IVA sugli acquisti. Ma il reverse charge è un meccanismo diverso: non riguarda l'IVA che vendi, ma l'IVA che "importi". L'Agenzia delle Entrate ha chiarito più volte (da ultimo con la Circolare n. 9/E/20192) che i contribuenti forfettari sono soggetti passivi a tutti gli effetti per le operazioni in reverse charge.
Per le fatture di commissione soggette a reverse charge devi quindi predisporre il TD17 e versare l’IVA con F24. Se trovi IVA già addebitata, verifica il trattamento con il commercialista prima di integrare il documento.
Commissione al 15,5%: chi cambia e come leggere il conto
Il passaggio del 13 ottobre 2026 riguarda gli host con software di gestione ancora sulla tariffa suddivisa, per nuove prenotazioni dopo il cambio. Controlla l'applicabilità nel tuo account.7
Per chi è in forfettario, l'IVA in reverse charge si calcola sulla commissione effettiva. Ecco un confronto ipotetico a parità di base di prenotazione, non una previsione dei tuoi incassi:
| Esempio con commissione al 3% | Esempio con commissione al 15,5% | |
|---|---|---|
| Commissione su € 1.000 di prenotazioni | ~ € 30 (3%) | € 155 (15,5%) |
| IVA al 22% da versare (non detraibile) | ~ € 6,60 | € 34,10 |
Per le commissioni soggette a reverse charge, il TD17 e il versamento dell'IVA restano adempimenti distinti. Per decidere i prezzi considera anche imposte, sconti e costi dell'attività: questa tabella confronta soltanto commissione e relativa IVA.
Cosa devi fare in concreto: i tre passi
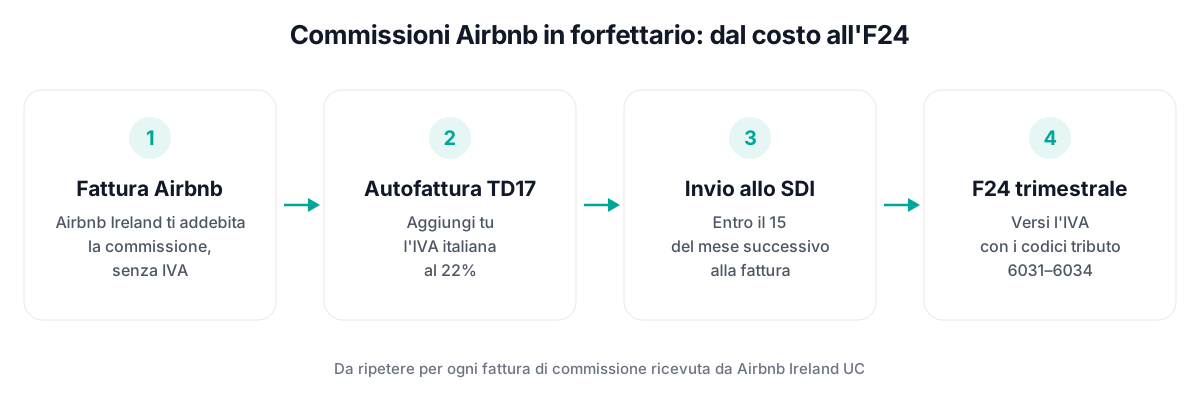
1. Preparare e trasmettere l'autofattura TD17
Per ogni fattura di commissione ricevuta da Airbnb devi emettere un documento elettronico di tipo TD17: Integrazione/autofattura per acquisto di servizi dall'estero e trasmetterlo al Sistema di Interscambio (SDI).
I dati essenziali del documento:
- Cedente/prestatore: Airbnb Ireland UC, con partita IVA irlandese IE9827384L e sede a The Watermarque Building, South Lotts Road, Ringsend, Dublin 4 (Irlanda)
- Cessionario/committente: tu, con la tua partita IVA italiana
- Imponibile: l'importo della commissione (converti in euro se in altra valuta)
- Aliquota IVA: 22%
- Imposta: imponibile × 0,22
- Causale: descrizione del servizio (es. "Commissione intermediazione piattaforma Airbnb")
La scadenza per la trasmissione è il giorno 15 del mese successivo alla ricezione della fattura originale.
2. Calcolare l'IVA da versare
Poiché sei in regime forfettario, non puoi detrarre l'IVA. Questo significa che il 22% calcolato sulla commissione non lo recuperi: è un costo pieno. Ecco un esempio pratico:
| Voce | Importo |
|---|---|
| Commissione Airbnb (netto) | € 500,00 |
| IVA al 22% | € 110,00 |
| Totale costo effettivo | € 610,00 |
Quei 110 euro vanno versati allo Stato tramite F24, senza possibilità di recupero.
3. Versare l'IVA con F24
L’articolo 6 del D.Lgs. n. 81/20253 ha introdotto il versamento trimestrale dell’IVA in reverse charge per i contribuenti in regime forfettario.
La norma prevede il versamento entro il 16 del secondo mese successivo a ciascun trimestre solare. Per la data effettiva vanno considerati il calendario fiscale, le festività e gli eventuali differimenti. Concorda con il commercialista i codici tributo e il periodo da indicare: non trasferire automaticamente al forfettario i codici delle liquidazioni IVA ordinarie.
Per regolarizzare periodi precedenti al cambio di disciplina, fai ricostruire separatamente scadenze, imposta e ravvedimento.
Attenzione: il pagamento trimestrale non esime dall'emissione del TD17 entro il 15 del mese successivo alla singola fattura. I due obblighi hanno tempistiche diverse.
Puoi automatizzare la preparazione delle autofatture ricorrenti:
Come verificare documenti o pagamenti mancanti
Se hai dimenticato documenti o pagamenti, separa l'omessa comunicazione dalla mancata applicazione del reverse charge e dall'IVA non versata. Il trattamento sanzionatorio dipende dalla violazione e dalle date: non si ricava da una percentuale unica per tutti i forfettari.4
Porta al commercialista fatture, ricevute di invio e pagamenti effettuati. Chiedi un conteggio degli adempimenti mancanti e dell'eventuale ravvedimento prima di predisporre gli arretrati.
Un esempio ipotetico: host forfettario con 3 appartamenti
Supponiamo che Marco gestisca 3 appartamenti in affitto breve, sia in regime forfettario e abbia ricevuto nel 2025 commissioni Airbnb per un totale di 4.800 euro.
IVA dovuta: 4.800 × 22% = € 1.056
L'esempio calcola soltanto l'IVA sulla commissione, non sanzioni o interessi. Se i documenti o i versamenti sono mancanti, il conteggio della regolarizzazione va fatto separatamente.
Come semplificare: automazione con FatturaBnB
La parte più tediosa non è calcolare l'IVA, ma recuperare ogni singola fattura di commissione da Airbnb, inserire i dati manualmente nel software, controllare valute e importi, e non dimenticare nessuna emissione nel corso dell'anno.
FatturaBnB prepara le autofatture sulle commissioni di Airbnb e Booking.com a partire dalle email e permette di inviarle allo SDI. Ti aiutiamo a impostare l’account, poi controlli le autofatture preparate. Per i commercialisti è disponibile la gestione multi-cliente. I tuoi versamenti fiscali restano separati dalla trasmissione dei documenti.
Riepilogo: checklist per il regime forfettario
- Hai verificato intestazione e trattamento IVA delle fatture ricevute per la tua attività?
- Emetti un TD17 entro il 15 del mese successivo a ciascuna fattura?
- Calcoli l'IVA al 22% sull'imponibile (ricorda: non è detraibile in forfettario)?
- Versi l'IVA con F24 entro le scadenze applicabili, con codici e periodo verificati dal commercialista?
- Hai regolarizzato eventuali anni precedenti? (valuta il ravvedimento operoso)
Se hai dubbi sulla tua situazione specifica, consulta un commercialista. La normativa sul reverse charge per i forfettari è chiara, ma la corretta gestione degli anni pregressi dipende da variabili individuali.
Fonti normative
- D.P.R. 633/1972, art. 17, testo vigente su Normattiva
- Circolare n. 9/E del 10 aprile 2019, archivio circolari dell'Agenzia delle Entrate
- D.Lgs. 12 giugno 2025, n. 81, su Normattiva
- D.Lgs. 471/1997, art. 6, testo vigente su Normattiva
- D.Lgs. 14 giugno 2024, n. 87 (riforma delle sanzioni), su Normattiva
- Direttiva (UE) 2021/514 "DAC7", su EUR-Lex
- Airbnb, aggiornamento sulle commissioni del 29 luglio 2026: destinatari e decorrenza del passaggio alla tariffa unica.
Leggi anche
- Non hai chiaro cos'è il TD17? Leggi la nostra guida completa all'autofattura TD17 per host Airbnb.
- Lavori anche con Booking.com? Stesso obbligo, documenti diversi: guida al TD17 su Booking.com.
- Non sei iscritto al VIES? Scopri cosa fare con il reverse charge Airbnb senza VIES.
- Gestisci più di due immobili? Le novità fiscali 2026 sugli affitti brevi introducono l'obbligo di partita IVA dal terzo immobile.
- Fai pubblicità su Google o Meta? Anche lì scatta il reverse charge: autofattura TD17 sui fornitori digitali.
- Ricevi fatture per software, hosting o altri servizi esteri? Leggi quando si usa il TD17. Per acquisti di beni, consulta la guida a TD18 e TD19.
- Non trovi le fatture delle commissioni? Ecco dove scaricare le fatture Airbnb, passo per passo.
- Incassi con una società invece che con una ditta individuale? La fattura Airbnb per aziende e partite IVA spiega perché non arriva mai con l'IVA italiana.
- Fattura di Airbnb, fattura all'ospite, autofattura: le tre fatture della fatturazione Airbnb, separate una per una.
- Cedolare secca o partita IVA? Quante tasse si pagano su Airbnb nel 2026, con i numeri a confronto.
Domande frequenti
Con la commissione unica Airbnb del 15,5% pagherò più IVA?
Se la tua commissione passa dal 3% al 15,5%, cresce anche la base su cui calcoli l'IVA. Su 1.000 euro, al 22%, il confronto è 6,60 contro 34,10 euro. Verifica la tariffa effettiva nell'account e nella fattura: il passaggio non riguarda indistintamente tutti gli host.
Devo fare il TD17 anche per commissioni Airbnb molto piccole?
Sì, se la fattura di commissione ricevuta per la tua attività è soggetta a reverse charge. L’importo ridotto non elimina l’obbligo.
Posso usare il ravvedimento operoso se sono in ritardo con i TD17?
Il ravvedimento può consentire di regolarizzare le omissioni. La riduzione dipende dalla violazione e dalle date: fai ricostruire al commercialista documenti mancanti, imposta e sanzioni, senza assumere un importo fisso per ogni fattura.
Il reverse charge cambia se passo dal forfettario al regime ordinario?
Il reverse charge resta applicabile. In regime ordinario la detrazione dipende dalle regole dell’attività e può essere limitata, per esempio in presenza di operazioni esenti. Il costo non si azzera automaticamente.