L'autofattura sulle commissioni Airbnb è davvero obbligatoria?
L’autofattura sulle commissioni Airbnb riguarda chi riceve, per la propria attività con partita IVA, una fattura soggetta a reverse charge. Vale anche per il regime forfettario. Chi affitta da privato senza partita IVA non deve emettere il TD17.
Il primo passo è controllare a chi è intestata la fattura e quale IVA riporta. Se è già stata applicata correttamente l’IVA italiana, non va duplicata. Qui trovi i casi principali e il percorso per gestire le autofatture ricorrenti.
Indice
- Perché esiste questo obbligo
- Chi deve farla e chi no: la tabella
- Il caso del regime forfettario
- Come verificare il VIES e la fattura
- Come trattare le commissioni di piccolo importo
- Cosa fa Airbnb e cosa resta da fare
- Come si prepara il TD17: calcolo, dati, scadenza
- Come verificare eventuali omissioni
- Come mettersi in regola
Perché esiste questo obbligo
Le commissioni che Airbnb trattiene sulle tue prenotazioni sono il corrispettivo di un servizio di intermediazione reso da Airbnb Ireland UC, società irlandese. Quando un'azienda estera presta un servizio a un soggetto passivo IVA italiano, la legge (art. 7-ter e art. 17, comma 2, D.P.R. 633/19721) stabilisce che il servizio si considera reso in Italia: ma siccome il fornitore è estero e non può addebitare l'IVA italiana, l'obbligo di applicarla e versarla si sposta su di te.
Questo meccanismo si chiama reverse charge (inversione contabile), e lo strumento con cui lo attui è l'autofattura elettronica TD17, da trasmettere al Sistema di Interscambio entro il 15 del mese successivo alla ricezione della fattura Airbnb. Calcolo, dati e scadenza sono più sotto.
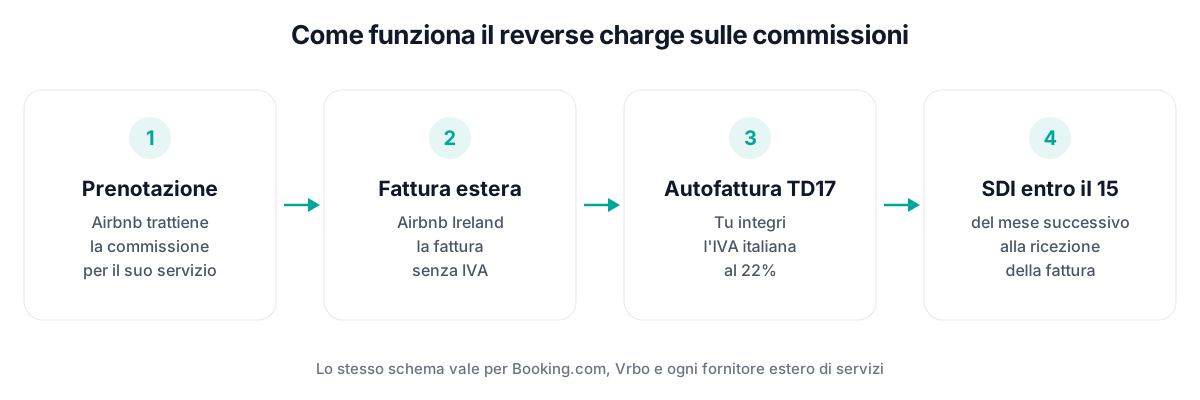
Non è una particolarità di Airbnb: vale identico per Booking.com, Vrbo, Agoda e qualsiasi fornitore estero di servizi.
Chi deve farla e chi no: la tabella
| Situazione | Autofattura TD17? | Note |
|---|---|---|
| Host con P.IVA in regime ordinario | Sì | IVA al 22% dovuta; la detrazione dipende dalle regole applicabili all'attività |
| Host con P.IVA in regime forfettario | Sì | IVA al 22% dovuta e NON detraibile: costo pieno, versamento con F24 trimestrale |
| Property manager con P.IVA (sublocazione o mandato senza rappresentanza) | Sì | Le fatture Airbnb sono intestate al PM |
| Property manager con mandato con rappresentanza | Dipende | Il TD17 spetta al proprietario, se la fattura Airbnb è correttamente intestata a lui |
| Privato senza partita IVA (cedolare secca) | No | Non sei soggetto passivo IVA; la commissione resta un costo netto |
| Privato con 3+ immobili nel 2026 | Sì, presto | Scatta la presunzione di impresa: P.IVA obbligatoria e, con essa, il TD17 |
L'ultima riga merita attenzione: dal 1° gennaio 2026 chi affitta brevemente tre o più immobili è considerato imprenditore per presunzione legale e deve aprire partita IVA, con gli adempimenti previsti per l’attività. I dettagli nella guida al terzo immobile.
Se a incassare è una società e non una persona fisica la sostanza non cambia: l'obbligo segue la partita IVA, non la forma giuridica. Il caso delle aziende, e quello di chi prenota Airbnb per lavoro, sono nella guida alla fattura Airbnb per aziende.
Il caso del regime forfettario
Il punto da distinguere è questo: Il regime forfettario ti esonera dall'applicare l'IVA sulle tue prestazioni, non dall'IVA che "importi" acquistando servizi dall'estero. L'Agenzia delle Entrate lo ha chiarito più volte (Circolare 9/E/20192): il forfettario è soggetto passivo a tutti gli effetti per le operazioni in reverse charge.
Per il forfettario l'IVA al 22% sulla commissione non è detraibile, quindi è un costo secco da versare con F24 trimestrale. Il dettaglio operativo: codici tributo, scadenze, esempi: è nella guida per i forfettari.
Come verificare il VIES e la fattura
L'obbligo di reverse charge nasce dalla natura e dalla territorialità dell'operazione, non dall'iscrizione a un archivio. Il VIES è lo strumento che rende l'operazione ordinata: permette ad Airbnb di fatturarti correttamente a 0%: non la causa dell'obbligo.
Verifica l’iscrizione al VIES e il trattamento indicato sulla fattura. Se trovi IVA addebitata, chiedi al commercialista di verificarne la correttezza prima di integrare il documento o chiedere una rettifica al fornitore. Il percorso completo è nella guida al reverse charge senza VIES.
Come trattare le commissioni di piccolo importo
Per le commissioni soggette a reverse charge non esiste una soglia minima, né per fattura né annuale. Una commissione da 12 euro genera lo stesso obbligo di una da 1.200. L'unico effetto dell'importo è sulla convenienza dell'automazione: emettere a mano dieci TD17 da pochi euro l'uno è esattamente il tipo di lavoro che non ha senso fare manualmente.
Cosa fa Airbnb e cosa resta da fare
Airbnb fa già alcune cose per conto degli host: per i privati in cedolare secca opera la ritenuta del 21% come sostituto d'imposta, e con la normativa DAC73 trasmette ogni anno all'Agenzia delle Entrate i dati di prenotazioni, corrispettivi e commissioni di ciascun host.
La comunicazione dei dati da parte della piattaforma non sostituisce i tuoi adempimenti IVA. Il TD17 sulle commissioni e gli obblighi DAC7 hanno finalità diverse.
Per le autofatture ricorrenti puoi automatizzare la preparazione dei documenti:
Come si prepara il TD17: calcolo, dati, scadenza
Airbnb invia una fattura di commissione per ogni prenotazione, e ogni fattura ricevuta richiede il proprio TD17: con 10 prenotazioni al mese sono 10 autofatture.
Il calcolo
Prendi l'imponibile (la commissione) dalla fattura Airbnb e applica l'IVA al 22%.
| Voce | Importo |
|---|---|
| Commissione Airbnb (imponibile) | € 300,00 |
| IVA 22% | € 66,00 |
| Totale autofattura TD17 | € 366,00 |
Usa sempre la commissione riportata nel documento. Il passaggio al 15,5% del 13 ottobre riguarda gli host con software di gestione ancora sulla tariffa suddivisa, sulle nuove prenotazioni dopo il cambio.7 Se la fattura è in valuta diversa dall'euro, verifica cambio e data con il commercialista: non usare la conversione dell'accredito bancario.
I dati del documento
Cedente/prestatore (Airbnb):
- Denominazione:
Airbnb Ireland UC - Paese:
IE, identificativo IVA:9827384L - Indirizzo:
The Watermarque Building, South Lotts Road, Ringsend,Dublin 4
Cessionario/committente: la tua denominazione, codice fiscale, partita IVA e sede.
Dati generali:
TipoDocumento:TD17Data: per la fattura UE, data di ricezione o una data del mese di ricezione (vedi la guida alle date TD17)Numero: progressivo internoDatiFattureCollegate: numero e data della fattura Airbnb originale- Righe e riepilogo: imponibile, aliquota 22%, imposta
Il TD17 non sostituisce la fattura Airbnb: lo integra. Vanno conservati entrambi. Se la fattura è intestata male, chiedi prima ad Airbnb la rettifica dei dati fiscali dal pannello host.
La scadenza
Il TD17 va trasmesso entro il 15 del mese successivo alla ricezione della fattura Airbnb (art. 1, comma 3-bis, D.Lgs. 127/20156). Conserva l'evidenza della ricezione: la data di emissione non coincide sempre.
- Fattura ricevuta il 28 febbraio 2026 → TD17 entro il 15 marzo 2026
- Fattura ricevuta il 3 marzo 2026 → TD17 entro il 15 aprile 2026
Invio, esito dello SDI e conservazione a norma sono passaggi distinti. L'accesso con SPID non è una firma digitale del file.
Come verificare eventuali omissioni
Non confondere l'omessa comunicazione del TD17 con l'errata applicazione del reverse charge o il mancato versamento dell'imposta. Le conseguenze dipendono dalla violazione, dalla registrazione dell'operazione e dalle date.4
Come ricostruire e regolarizzare gli arretrati
Raccogli fatture originali, date di ricezione, documenti già inviati e versamenti. Con il commercialista individua ciò che manca e valuta le correzioni e l'eventuale ravvedimento. Una cifra unica “per fattura” non descrive tutti i casi.
Per il lavoro ricorrente, FatturaBnB legge le email di Airbnb e Booking.com, prepara le autofatture sulle commissioni e permette di inviarle allo SDI. Ti aiutiamo a impostare l’account, poi controlli le autofatture preparate. Il versamento dell'IVA resta separato dalla trasmissione del documento.
Fonti normative
- D.P.R. 633/1972, art. 7-ter e art. 17, testo vigente su Normattiva
- Circolare n. 9/E del 10 aprile 2019, archivio circolari dell'Agenzia delle Entrate
- Direttiva (UE) 2021/514 "DAC7", su EUR-Lex
- D.Lgs. 471/1997, art. 6, testo vigente su Normattiva
- D.Lgs. 14 giugno 2024, n. 87 (riforma delle sanzioni), su Normattiva
- D.Lgs. 5 agosto 2015, n. 127, testo vigente su Normattiva
- Airbnb, aggiornamento sulle commissioni del 29 luglio 2026: destinatari e decorrenza del passaggio alla tariffa unica.
Leggi anche
- IVA sulle commissioni Airbnb in regime forfettario
- Reverse charge Airbnb senza VIES: cosa fare
- Autofattura Airbnb vs Booking.com: cosa cambia
- Acquisti di beni da fornitori esteri: TD18 o TD19
- Partita IVA dal terzo immobile: cosa cambia nel 2026
- Fattura Airbnb per azienda o partita IVA: perché non ha l'IVA italiana
- Fatturazione Airbnb con partita IVA: le tre fatture e chi le fa
Domande frequenti
Sono in regime forfettario: l'autofattura Airbnb mi riguarda?
Sì. Il forfettario è soggetto passivo IVA ai fini del reverse charge: deve emettere il TD17 per ogni fattura di commissione e versare l'IVA al 22% con F24 trimestrale, senza poterla detrarre.
Affitto senza partita IVA, con la cedolare secca: devo fare l'autofattura?
No. Chi affitta come privato senza partita IVA non è soggetto passivo IVA e non deve emettere alcun TD17. Attenzione però: dal 2026, con tre o più immobili in locazione breve scatta la presunzione di impresa e l'obbligo di aprire partita IVA.
Non sono iscritto al VIES: l'obbligo sparisce?
Il VIES e il trattamento IVA sono verifiche distinte. Controlla l’iscrizione e la fattura ricevuta con il commercialista: l’assenza dal VIES non basta da sola a stabilire se il TD17 sia dovuto.
Le commissioni sono piccole, poche decine di euro: vale comunque?
Per le commissioni soggette a reverse charge, l’importo ridotto non elimina l’obbligo di TD17. Verifica il trattamento IVA della fattura ricevuta per la tua attività.
Devo fare un TD17 per ogni prenotazione Airbnb?
Sì. Airbnb invia una fattura di commissione per ogni prenotazione, e ogni fattura ricevuta richiede il proprio TD17: con 10 prenotazioni al mese sono 10 autofatture.
Il TD17 sostituisce la fattura Airbnb?
No. La fattura Airbnb è il documento originale del fornitore estero; il TD17 la integra con l'IVA italiana. Vanno conservati entrambi.
Quanto costa mettersi in regola se non l'ho mai fatta?
Il costo dipende da fatture, imposta, violazioni e date. Ricostruisci gli arretrati con il commercialista e valuta il ravvedimento: non esiste una cifra fissa valida per ogni fattura.